財稅2016年36號文附件3中關于技術轉讓、技術開發及其相關技術咨詢與服務的稅收政策解析
根據《財政部 國家稅務總局關于全面推開營業稅改征增值稅試點的通知》(財稅〔2016〕36號)附件3《營業稅改征增值稅試點過渡政策的規定》,技術轉讓、技術開發及相關技術咨詢、技術服務業務享受特定的增值稅優惠政策。以下是對該政策關鍵內容的梳理與解讀。
一、 核心政策內容
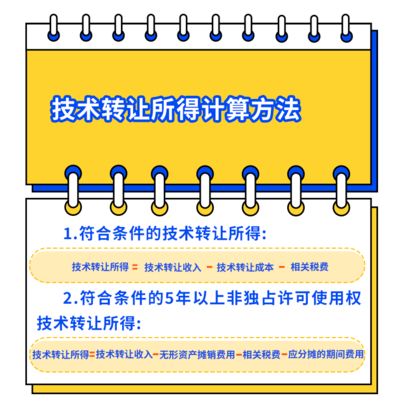
根據附件3第一條第(二十六)項規定,納稅人提供技術轉讓、技術開發和與之相關的技術咨詢、技術服務,可以免征增值稅。
- 技術轉讓:指轉讓者將其擁有的專利技術和非專利技術的所有權或者使用權有償轉讓他人的行為。
- 技術開發:指開發者接受他人委托,就新技術、新產品、新工藝或者新材料及其系統進行研究開發的行為。
- 相關的技術咨詢、技術服務:指轉讓方(或受托方)根據技術轉讓(或開發)合同的規定,為幫助受讓方(或委托方)掌握所轉讓(或委托開發)的技術,而提供的技術咨詢、技術服務業務。
二、 政策適用條件與要求
為確保政策精準執行,防止濫用,文件對免稅申請的流程和材料做出了明確規定:
- 合同認定登記:納稅人申請免征增值稅時,須持技術轉讓、技術開發的書面合同,到納稅人所在地的省級科技主管部門進行認定。
- 稅務機關備案:納稅人持省級科技主管部門審核確認并蓋章的書面合同及有關技術合同登記證明等文件資料,在申報納稅時向主管稅務機關進行備案。
- “相關”咨詢服務的界定:與技術轉讓、技術開發相關的技術咨詢、技術服務,其價款必須與技術轉讓(或開發)的價款開在同一張發票上。這意味著,單獨簽訂并計費的技術咨詢或技術服務合同,不能適用此項免稅政策。
三、 政策要點解析與實務影響
- 政策的延續性與升級:該政策是在原營業稅優惠政策基礎上的延續和整合,并在“營改增”后統一為增值稅免稅政策,減輕了技術類創新活動的稅收負擔,體現了國家對科技創新和成果轉化的持續支持。
- 明確“打包”開票要求:將相關技術咨詢、服務的價款與主合同價款開在同一張發票上,是享受免稅的必要條件。這一規定要求企業在簽訂合同和進行財務處理時,必須將主技術服務與從屬的技術支持服務進行統籌規劃和一體化管理。
- 程序性要求嚴格:享受免稅并非自動生效,必須完成“科技部門認定”和“稅務部門備案”兩道程序。缺少任何一步,都可能無法成功適用免稅政策,導致稅務風險。
- 促進技術市場發展:通過稅收減免,直接降低了技術交易成本,鼓勵了企業、高校及科研院所進行技術成果的市場化運作,對激活技術要素市場、促進產學研結合具有積極的推動作用。
四、 結論
財稅〔2016〕36號文附件3關于技術轉讓、開發及相關服務的免稅規定,是國家實施創新驅動發展戰略的重要財稅工具之一。相關納稅主體,尤其是高新技術企業、科研機構及從事技術貿易的服務機構,應深入理解政策內涵,嚴格按照“合同認定”和“稅務備案”的程序性要求操作,并注意合同設計與發票開具的合規性,以確保充分、合法地享受稅收優惠政策,切實降低創新成本,激發研發活力。
如若轉載,請注明出處:http://www.digimage.com.cn/product/23.html
更新時間:2026-09-17 10:48:57